경제를 쉽게, 세상을 넓게

금융 현장의 실무 경험을 바탕으로 경제를 쉽고 균형 있게 설명합니다.

금융안정 2

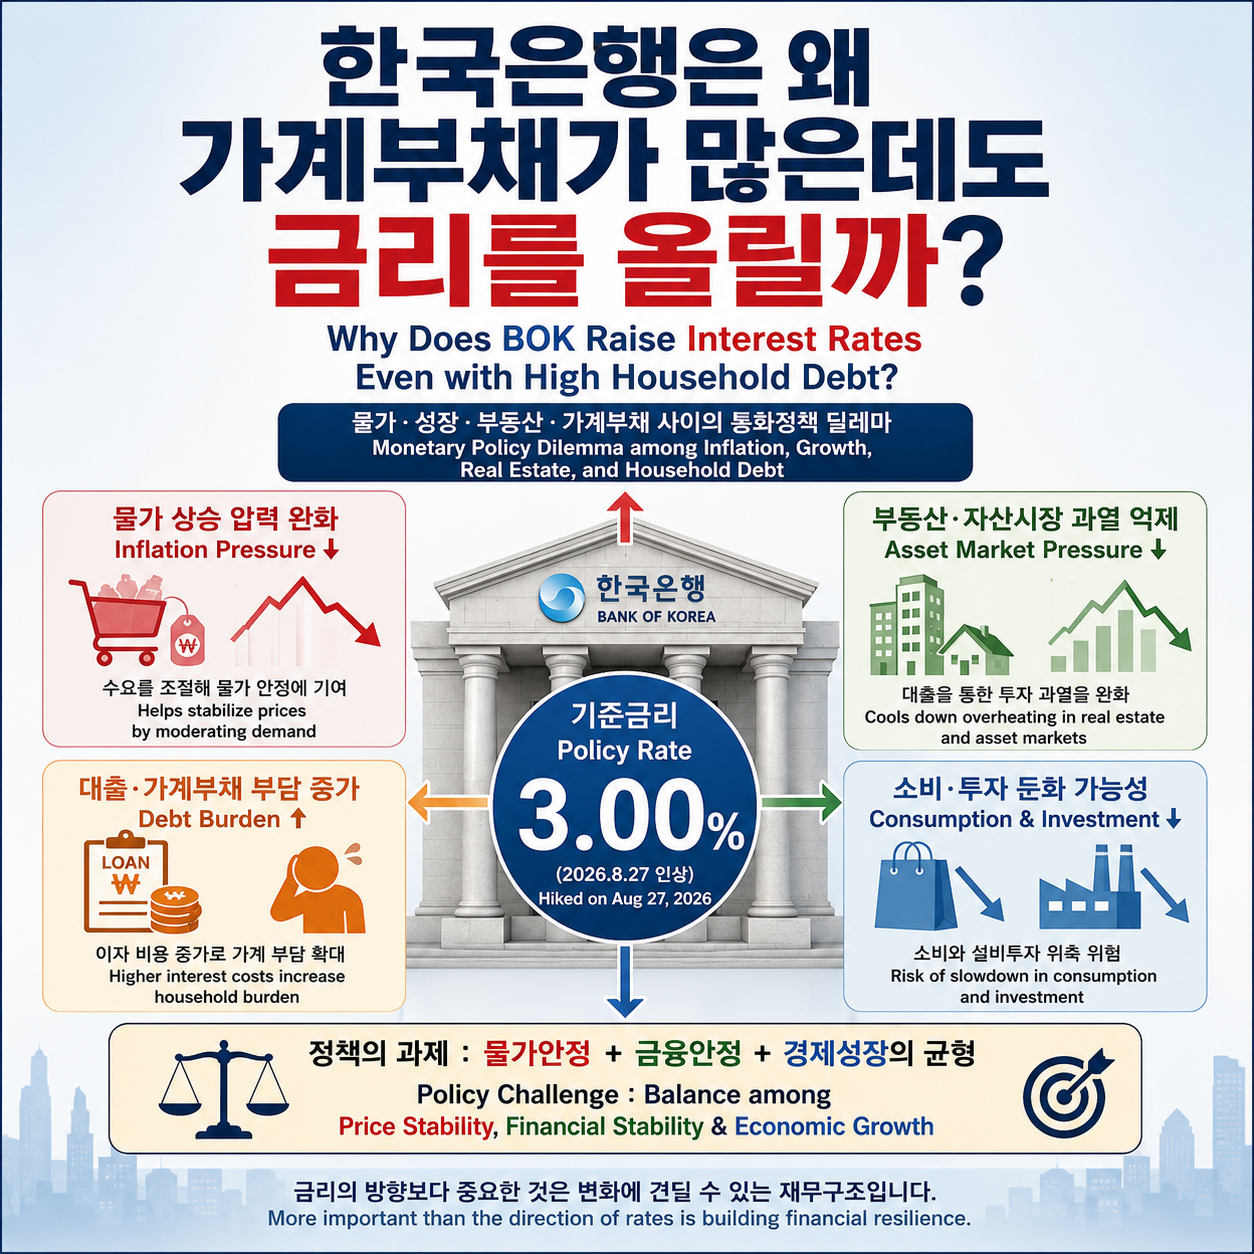
한국은행은 왜 가계부채가 많은데도 금리를 올릴까?

물가·성장·부동산·가계부채 사이에서 고민하는 통화정책 "가계부채가 2,000조 원을 넘어선 시점에서 기준금리를 두 달 연속 인상하는 결정은 영끌 대출자뿐만 아니라 시장 전체에 상당한 충격을 줍니다. 왜 한국은행은 이자 부담 속에서도 금리 인상을 단행할 수밖에 없었는지, 딜레마 뒤에 숨은 진짜 경제 메커니즘을 짚어봅니다." 가계부채가 이렇게 많은데 한국은행은 왜 금리를 올리는 것일까요?이 질문에 답하려면 물가만 봐서는 안 됩니다. 성장률과 부동산시장, 가계부채, 환율, 세계경제까지 함께 살펴봐야 합니다. [30초 핵심 요약 : 통화정책 딜레마와 금리 인상]• 선제적 대응: 예상보다 높은 경제성장세와 물가상승 압력, 부동산·금융불균형 위험에 선제 대응하고자 기준금리를 인상했습니다.• 통화정책 딜레마: 금..
경제상식 2026.08.31

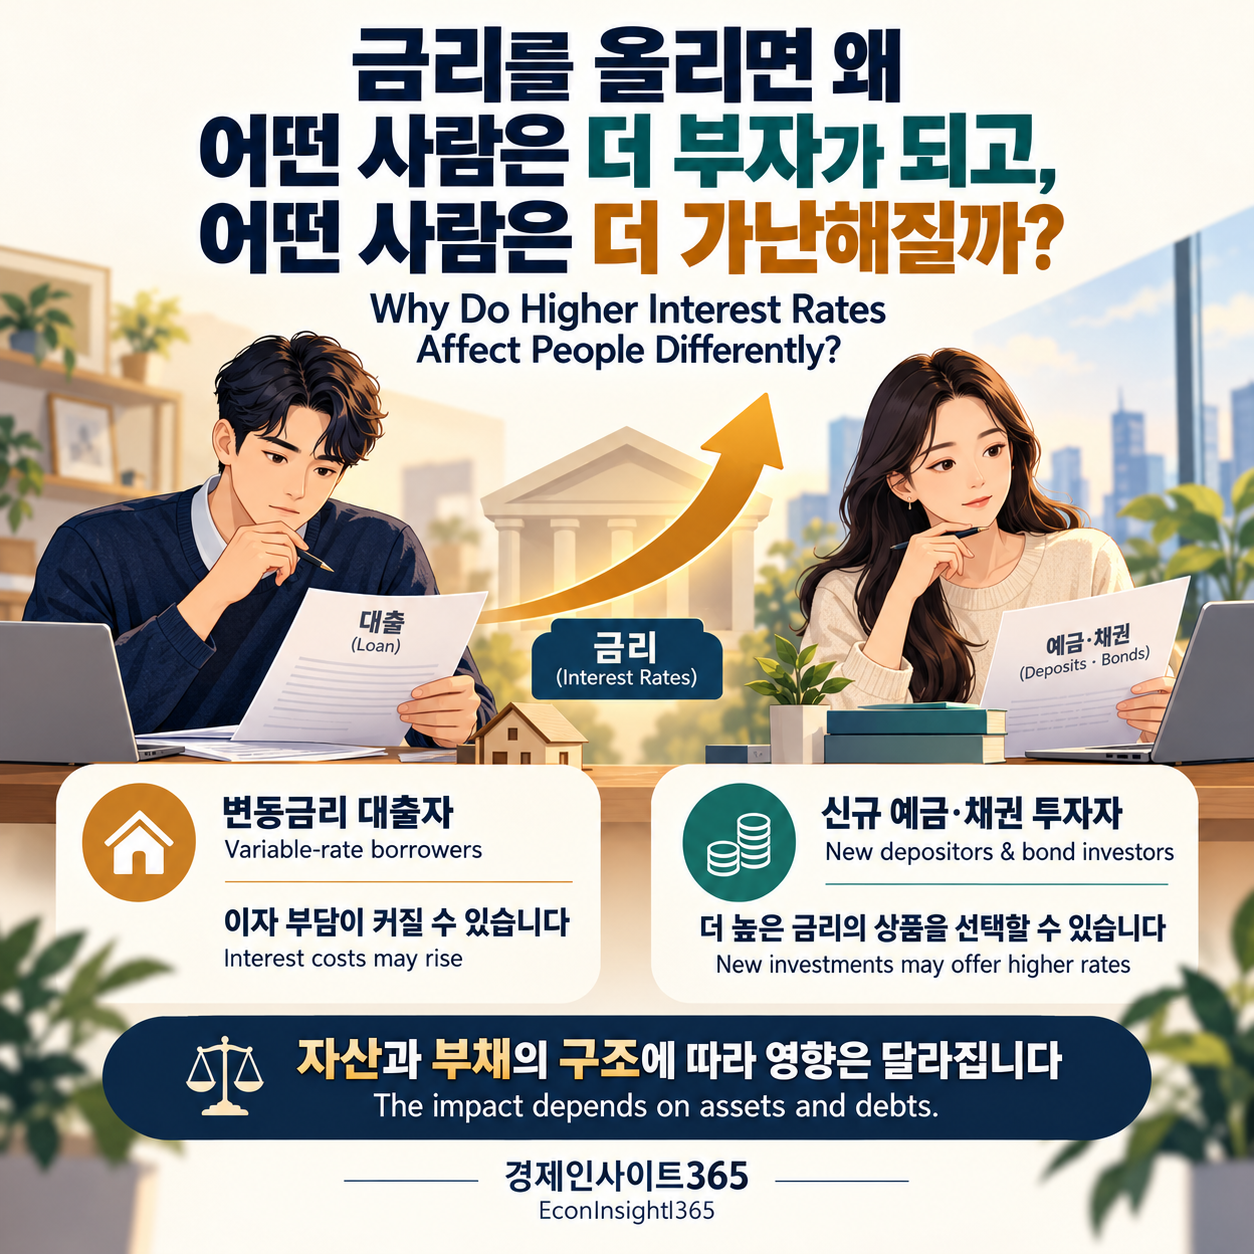
금리를 올리면 왜 어떤 사람은 더 부자가 되고, 어떤 사람은 더 가난해질까?

통화정책의 효과와 한계 2026년 7월 16일 한국은행 금융통화위원회는 기준금리를 연 2.50%에서 2.75%로 0.25%포인트 인상했습니다.한국은행은 수출과 투자를 중심으로 성장세가 강화되고 있고, 물가상승률이 상당 기간 목표 수준을 웃돌 것으로 예상되는 데다 금융안정 측면의 위험도 지속되고 있다는 점을 인상 배경으로 들었습니다. 이번 결정은 2023년 1월 이후 3년 6개월 만의 기준금리 인상입니다. 오랫동안 금리 인하와 동결에 익숙해져 있던 가계와 기업으로서는 경제의 방향이 달라지고 있음을 보여주는 신호이기도 합니다.금리가 오르면 흔히 모두가 어려워진다고 생각합니다. 대출이자가 늘어나고 소비와 투자가 위축될 가능성이 있기 때문입니다.하지만 금리 인상의 효과는 모든 사람에게 똑같이 나타나지 않습니다...

경제상식 2026.07.18