경제를 쉽게, 세상을 넓게

금융 현장의 실무 경험을 바탕으로 경제를 쉽고 균형 있게 설명합니다.

주택담보대출 2

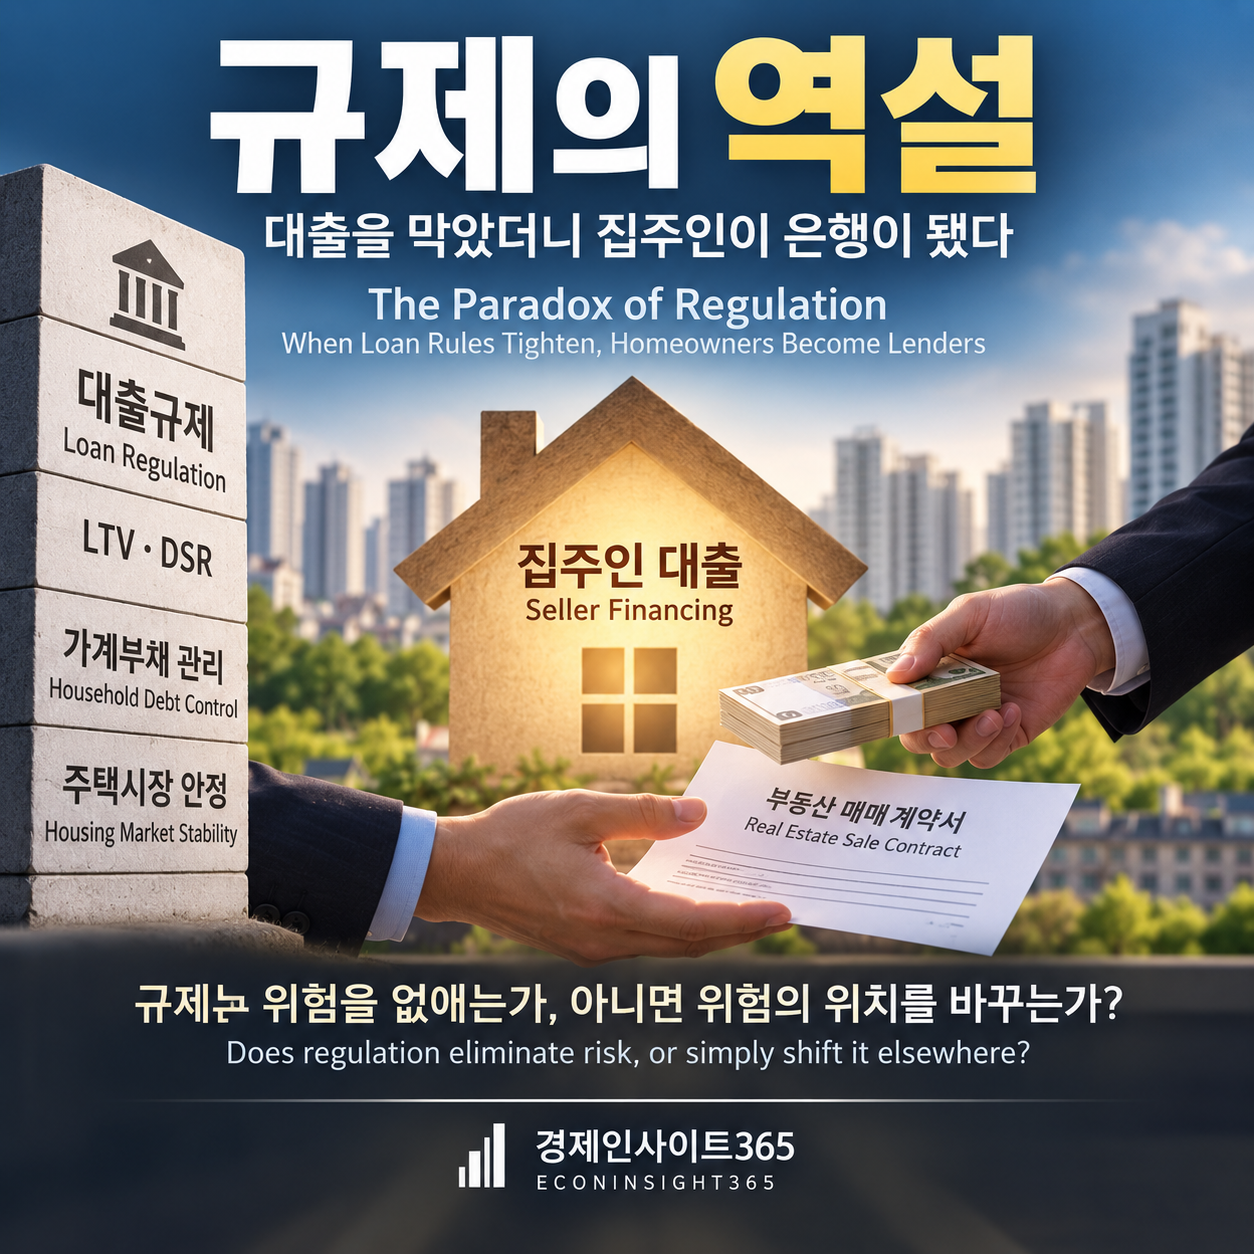
대출을 막았더니 집주인이 은행이 됐다 : 규제는 위험을 없애는가, 옮기는가?

경제정책에는 종종 예상하지 못했던 결과가 나타납니다. 어떤 행동을 억제하기 위해 규제를 강화했는데 경제주체들이 새로운 방법을 찾아내면서 당초 기대했던 효과가 약해지거나, 전혀 다른 곳에서 새로운 문제가 나타나는 경우입니다. 은행에서 충분한 주택담보대출을 받지 못한 매수자가 매도자에게 잔금 일부를 나중에 지급하기로 약속한다면 어떻게 될까요?이 글에서는 이러한 거래 구조를 가정해 대출규제의 효과를 살펴보겠습니다. 실제로 이런 거래가 얼마나 늘었는지와, 이런 거래가 가능할 때 위험이 어떻게 달라지는지는 구분해야 할 질문입니다. 은행이 빌려준 돈은 줄어도 매수자가 앞으로 지급해야 할 돈은 남을 수 있습니다. 반대로 매수자가 더 저렴한 집을 선택하거나 구입을 미룬다면 전체 부담이 줄어들 수도 있습니다. 어느 행동..
경제상식 2026.09.09

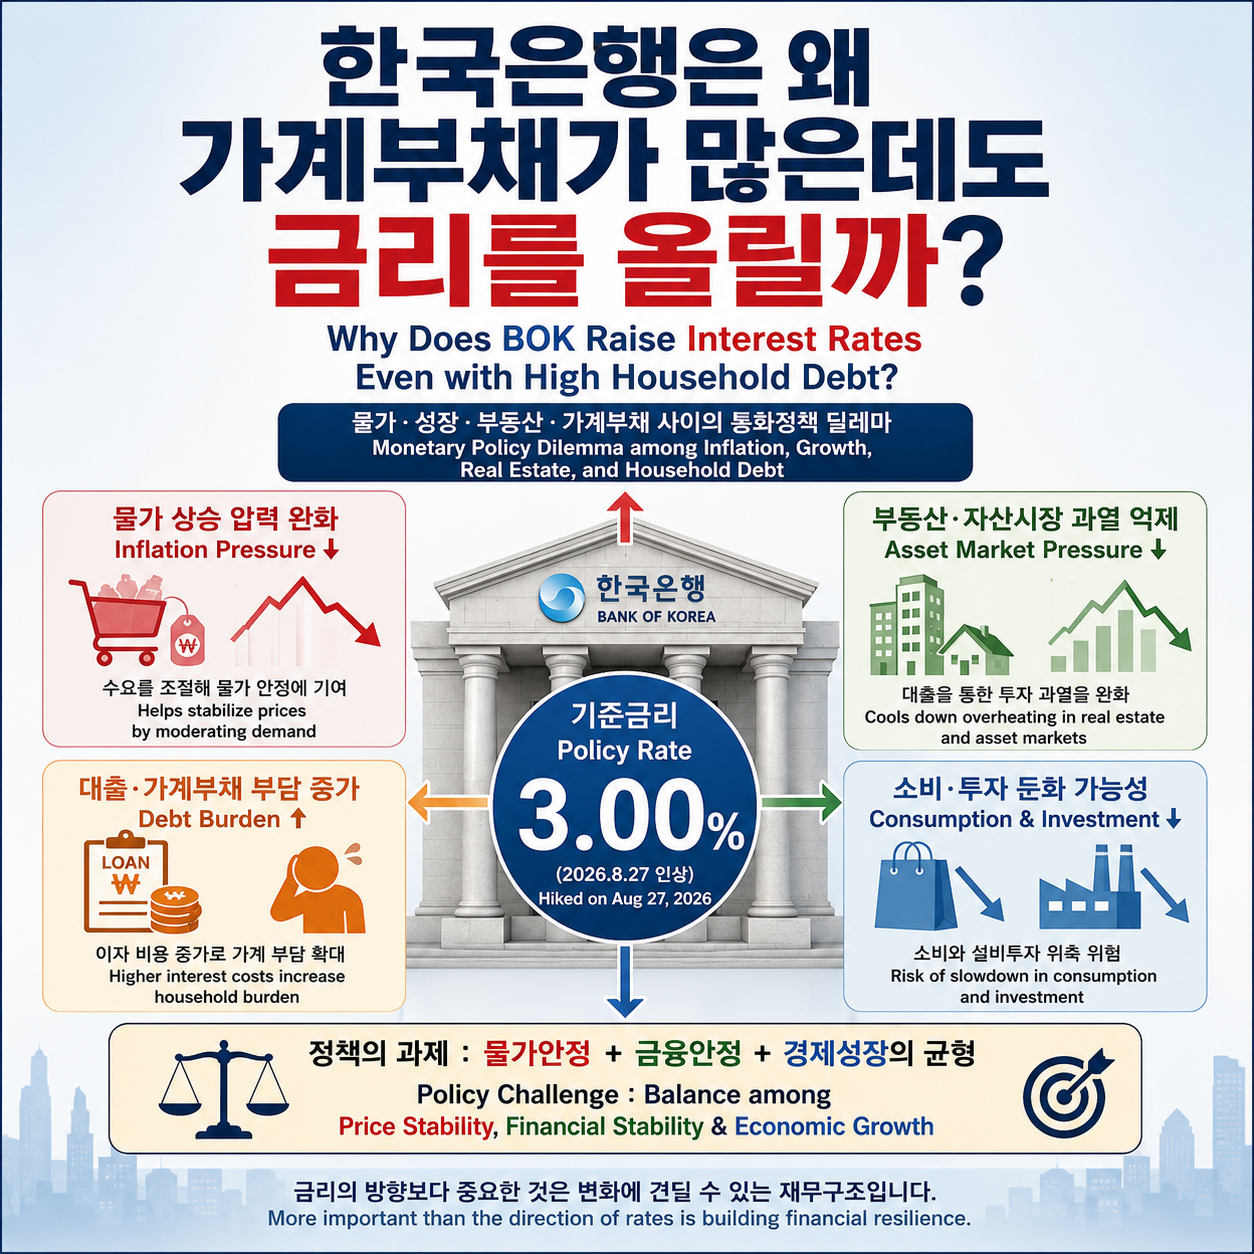
한국은행은 왜 가계부채가 많은데도 금리를 올릴까?

물가·성장·부동산·가계부채 사이에서 고민하는 통화정책 "가계부채가 2,000조 원을 넘어선 시점에서 기준금리를 두 달 연속 인상하는 결정은 영끌 대출자뿐만 아니라 시장 전체에 상당한 충격을 줍니다. 왜 한국은행은 이자 부담 속에서도 금리 인상을 단행할 수밖에 없었는지, 딜레마 뒤에 숨은 진짜 경제 메커니즘을 짚어봅니다." 가계부채가 이렇게 많은데 한국은행은 왜 금리를 올리는 것일까요?이 질문에 답하려면 물가만 봐서는 안 됩니다. 성장률과 부동산시장, 가계부채, 환율, 세계경제까지 함께 살펴봐야 합니다. [30초 핵심 요약 : 통화정책 딜레마와 금리 인상]• 선제적 대응: 예상보다 높은 경제성장세와 물가상승 압력, 부동산·금융불균형 위험에 선제 대응하고자 기준금리를 인상했습니다.• 통화정책 딜레마: 금..

경제상식 2026.08.31